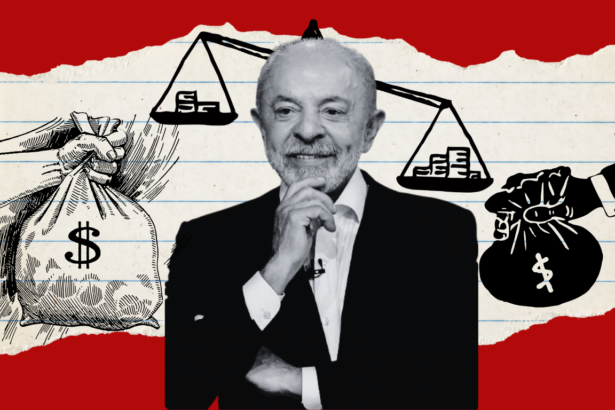
O presidente Luiz Inácio Lula da Silva (PT), reeleito no domingo (25), iniciará um novo mandato em janeiro de 2027 diante de um dos principais desafios da economia brasileira: administrar uma dívida pública elevada, o custo dos juros e um Orçamento pressionado por despesas obrigatórias.
Em agosto de 2026, a dívida bruta do governo geral atingiu R$ 11,1 trilhões, o equivalente a 82,9% do Produto Interno Bruto (PIB), segundo o Banco Central. O indicador considera as obrigações do governo federal, do Instituto Nacional do Seguro Social (INSS) e dos governos estaduais e municipais.
O tamanho da dívida, isoladamente, não significa que o país esteja prestes a deixar de pagar suas contas. Governos contraem empréstimos e emitem títulos para financiar suas atividades e refinanciar dívidas anteriores. O desafio está na capacidade de administrar esses compromissos sem fazer o endividamento crescer continuamente em relação ao tamanho da economia.
Para o cidadão, a questão vai além dos números apresentados nos relatórios econômicos. A trajetória das contas públicas pode influenciar o custo dos empréstimos, as decisões de investimento das empresas, a capacidade de financiar serviços públicos e a margem disponível para ampliar ou manter políticas sociais.
O que significa uma dívida de R$ 11,1 trilhões?
Para entender o número, é necessário explicar o que é o PIB. Ele representa o valor dos bens e serviços finais produzidos no país durante determinado período. Quando a dívida equivale a 82,9% do PIB, significa que o valor acumulado dos compromissos considerados nesse indicador corresponde a aproximadamente 83% da produção anual da economia brasileira.
Isso não quer dizer que o governo tenha de quitar os R$ 11,1 trilhões de uma só vez. Os títulos públicos têm prazos e condições diferentes, e parte das obrigações é refinanciada à medida que vence.
O indicador, porém, mostra o tamanho dos compromissos financeiros em relação à capacidade econômica do país. Quanto mais difícil for estabilizar essa relação, maior pode ser a preocupação dos investidores com a trajetória futura das contas públicas.
Quando o governo precisa captar recursos para pagar dívidas que vencem e financiar suas despesas, ele depende das condições do mercado. Se os investidores exigem juros maiores para emprestar dinheiro ao país, o custo de financiamento aumenta e pode pressionar ainda mais o orçamento.
A dívida bruta também não deve ser confundida com a dívida líquida, que desconta determinados ativos financeiros do setor público. São indicadores diferentes, calculados com critérios próprios.
Juros custaram R$ 1,18 trilhão em 12 meses
Outro dado importante aparece no relatório fiscal do Banco Central. Entre setembro de 2025 e agosto de 2026, os juros nominais do setor público consolidado somaram R$ 1,182 trilhão, equivalente a 8,86% do PIB.
Em uma conta aproximada, esse valor corresponde a R$ 3,2 bilhões por dia ao longo do período. Isso não significa que o governo tenha feito um pagamento diário exatamente nesse montante. O indicador contabiliza os juros nominais apropriados no período e inclui efeitos financeiros, como operações de swap cambial.
Também é importante não confundir juros com o valor total da dívida. Os R$ 11,1 trilhões representam o estoque da dívida bruta do governo geral em agosto. Já os R$ 1,182 trilhão correspondem aos juros contabilizados em 12 meses pelo setor público consolidado, que possui abrangência diferente.
Na prática, quanto maior o custo dos juros, maior tende a ser a pressão financeira sobre o Estado. Recursos destinados aos encargos da dívida não podem ser utilizados simultaneamente para financiar outras despesas, embora o governo possa captar recursos, arrecadar impostos e administrar o orçamento de diferentes maneiras.
O cenário também depende do crescimento econômico, da inflação, da arrecadação, do resultado das contas públicas e das condições de financiamento.
Como a dívida e os juros podem afetar o bolso da população?
O efeito não acontece da mesma maneira para todas as famílias, nem de forma automática. Mas existem canais pelos quais as condições fiscais e monetárias podem chegar ao cotidiano.
1. Empréstimos, financiamentos e compras parceladas
Quando os juros básicos da economia permanecem elevados, linhas de crédito tendem a ficar mais caras, embora cada banco estabeleça suas taxas de acordo com custos, riscos e concorrência.
Em setembro, o Comitê de Política Monetária (Copom) reduziu a taxa Selic para 13,75% ao ano. Esse era o patamar definido na última decisão disponível durante esta apuração.
Imagine uma família que precisa financiar um carro, trocar de imóvel ou parcelar uma despesa. Se as taxas cobradas pelos bancos estão elevadas, o valor total pago ao longo do contrato pode aumentar. Para quem já está endividado, a contratação de um novo empréstimo para quitar dívidas antigas pode agravar o problema.
A dívida pública não determina sozinha a Selic, que é definida pelo Banco Central com base nas perspectivas de inflação e na atividade econômica, entre outros fatores. Entretanto, a situação fiscal influencia as expectativas do mercado e pode afetar as condições gerais de financiamento.
2. Preços e poder de compra
A dívida elevada não significa que os preços dos alimentos vão subir automaticamente. A inflação depende de fatores como oferta e demanda, custos de produção, câmbio, combustíveis, clima e política monetária.
Mas uma deterioração das expectativas econômicas pode contribuir para a desvalorização do real. Quando isso acontece, produtos importados e insumos comprados no exterior podem ficar mais caros. O efeito pode alcançar combustíveis, fertilizantes, componentes industriais e mercadorias que dependem de materiais importados.
O repasse aos preços não é imediato nem uniforme. Depende do produto, dos estoques, dos custos das empresas e da concorrência.
3. Serviços públicos e programas sociais
O governo precisa financiar despesas como aposentadorias, benefícios assistenciais, atendimento de saúde, educação, segurança pública e folha de pagamento.
Quando uma parcela crescente do orçamento está comprometida, sobra menos espaço para despesas sobre as quais o Executivo tem maior liberdade de decisão. Isso pode dificultar a ampliação de investimentos, a compra de equipamentos, a realização de obras e a manutenção de determinadas atividades administrativas.
Um exemplo é a construção de uma escola ou a ampliação de uma unidade de saúde. Mesmo quando existe uma necessidade reconhecida, a execução depende de recursos disponíveis, planejamento, autorização orçamentária e capacidade de realizar a obra.
Isso não significa que aposentadorias, Bolsa Família ou atendimento pelo SUS serão automaticamente cortados por causa da dívida. Mudanças nesses programas dependem de decisões políticas, regras legais e orçamento aprovado. O risco fiscal está na dificuldade de acomodar novas despesas e manter a qualidade dos serviços sem ajustar receitas, gastos ou prioridades.
Por que o governo não pode simplesmente cortar todas as despesas?
Porque boa parte dos gastos federais segue regras legais ou constitucionais. Previdência, benefícios assistenciais, salários e pisos de determinadas áreas possuem critérios próprios de pagamento e reajuste.
Há despesas que podem ser reduzidas ou adiadas com maior facilidade, mas também existem compromissos que não podem ser eliminados por uma decisão administrativa simples.
As chamadas despesas discricionárias incluem parte dos investimentos e dos gastos de funcionamento dos órgãos públicos. Quando o espaço para essas despesas diminui, o governo pode enfrentar dificuldades para manter obras, renovar equipamentos, contratar serviços e executar projetos.
O desafio de Lula será decidir como administrar essa composição sem comprometer serviços essenciais e, ao mesmo tempo, apresentar uma trajetória fiscal que seja considerada sustentável.
Déficit primário: o governo gasta mais do que arrecada?
O déficit primário ocorre quando as despesas públicas consideradas no cálculo superam as receitas, antes do pagamento dos juros da dívida. Quando as receitas superam as despesas, há superávit primário.
O Prisma Fiscal de outubro, levantamento do Ministério da Fazenda com projeções de instituições do mercado, estimou déficit primário de R$ 53,048 bilhões para o Governo Central em 2026 e de R$ 44 bilhões em 2027.
Esses valores são projeções, não resultados definitivos. A arrecadação, o comportamento dos gastos e as medidas aprovadas ao longo do período podem alterar os números.
Também é necessário distinguir o resultado primário do resultado nominal. O primeiro desconsidera os juros da dívida; o segundo inclui os encargos financeiros. Por isso, mesmo quando o governo consegue melhorar o resultado primário, a conta total ainda pode registrar déficit se os juros forem elevados.
Quando as despesas superam as receitas e o governo precisa financiar a diferença, pode recorrer à emissão de títulos e a outras formas de financiamento. Se essa dinâmica se prolonga, a dívida pode crescer, especialmente quando o custo dos juros supera o ritmo de crescimento da economia.
O que pode acontecer com empresários e comerciantes?
Para quem administra uma empresa, a combinação entre juros elevados, incerteza econômica e crédito caro pode afetar decisões importantes.
Um comerciante que pretende abrir uma segunda unidade, contratar funcionários ou comprar equipamentos pode adiar o projeto se o financiamento ficar muito caro. Uma pequena indústria pode ter dificuldade para renovar máquinas ou financiar a compra de matéria-prima. Empresas que dependem de capital de giro também podem gastar mais para manter a operação funcionando até receber dos clientes.
Há ainda um possível efeito sobre o consumo. Se as famílias gastam uma parcela maior da renda com juros e dívidas, podem reduzir compras de roupas, refeições fora de casa, eletrodomésticos e outros produtos ou serviços. Isso pode afetar o faturamento de empresas, principalmente nos setores que dependem do consumo interno.
Esses resultados não são inevitáveis. Empresas com boa demanda, produtividade e acesso a crédito podem continuar investindo, e uma economia em crescimento pode ampliar o consumo e a arrecadação. O ponto central é que o custo do dinheiro e a confiança nas condições econômicas influenciam o planejamento empresarial.
A dívida vai continuar crescendo em 2027?
As projeções indicam pressão, mas não permitem afirmar que o endividamento seguirá uma trajetória única, independentemente das decisões futuras.
No Prisma Fiscal de outubro, a mediana das estimativas para a dívida bruta do governo geral ficou em 83,4% do PIB em 2026 e 87% em 2027. São previsões do mercado, sujeitas a mudanças conforme os resultados fiscais, os juros, o crescimento da economia e outras variáveis.
O Tesouro Nacional também publica cenários de longo prazo que dependem de hipóteses sobre receitas, despesas e crescimento econômico. Esses exercícios ajudam a identificar riscos, mas não são garantias do que efetivamente ocorrerá.
Para estabilizar a dívida em relação ao PIB, o governo precisa combinar resultados fiscais, crescimento econômico e custos de financiamento de maneira compatível. A estratégia pode envolver revisão de despesas, mudanças em receitas, avaliação de benefícios tributários, aumento da eficiência do gasto e medidas que favoreçam a atividade econômica.
Cada alternativa tem consequências diferentes. Cortes podem reduzir determinados serviços ou investimentos; aumento de receitas pode elevar a carga tributária de alguns setores; e mudanças em benefícios podem afetar grupos específicos. Por isso, o debate envolve escolhas políticas e distributivas, não apenas cálculos contábeis.
O que o presidente reeleito terá de decidir?
Lula iniciará o novo mandato em janeiro de 2027 com a tarefa de conciliar compromissos sociais, investimentos públicos e controle das contas. O tamanho da dívida não determina sozinho quais medidas serão adotadas, mas reduz a margem para decisões que aumentem gastos ou diminuam receitas sem uma fonte de financiamento correspondente.
O governo terá de definir como pretende lidar com as despesas obrigatórias, qual trajetória fiscal buscará, como financiará investimentos e de que maneira pretende criar condições para que o crédito e a economia cresçam de forma sustentável.
Para a população, o resultado será percebido menos pelo número trilionário isolado e mais pelos efeitos concretos: as condições para financiar uma casa, o custo de manter um negócio, a evolução dos preços, a oferta de serviços públicos e a capacidade do país de sustentar políticas sociais.
O desafio não é quitar toda a dívida de uma vez. É impedir que seu custo e sua trajetória limitem cada vez mais as escolhas do governo e comprometam o financiamento das necessidades presentes e futuras do país.